Обязательное медицинское страхование: ОМС и ДМС — как работает система
Медицинское страхование в России — это двухуровневая система, обеспечивающая гражданам доступ к медицинской помощи. Обязательное медицинское страхование (ОМС) гарантирует базовый набор услуг каждому застрахованному, тогда как добровольное медицинское страхование (ДМС) расширяет этот перечень за счёт дополнительных сервисов и комфорта. Понимание принципов работы обеих систем критически важно как для пациентов, так и для руководителей медицинских организаций.
Как устроено обязательное медицинское страхование в России
Система ОМС введена в России в 1993 году и регулируется Федеральным законом № 326-ФЗ «Об обязательном медицинском страховании». Её цель — обеспечить всем гражданам равный доступ к медицинской помощи независимо от уровня доходов, места проживания и социального положения.
Финансирование ОМС осуществляется через страховые взносы: работодатели перечисляют 5,1% от фонда оплаты труда в Федеральный фонд обязательного медицинского страхования (ФФОМС). За неработающее население взносы уплачивают региональные бюджеты. Средства распределяются через территориальные фонды ОМС (ТФОМС) и страховые медицинские организации (СМО) к медицинским учреждениям.
Ключевой документ для застрахованного — полис ОМС единого образца, действующий на всей территории России. С 2011 года выдаются пластиковые полисы, а с 2016 года — полисы в форме электронной карты. С 2022 года вводится цифровой полис, привязанный к порталу Госуслуг.
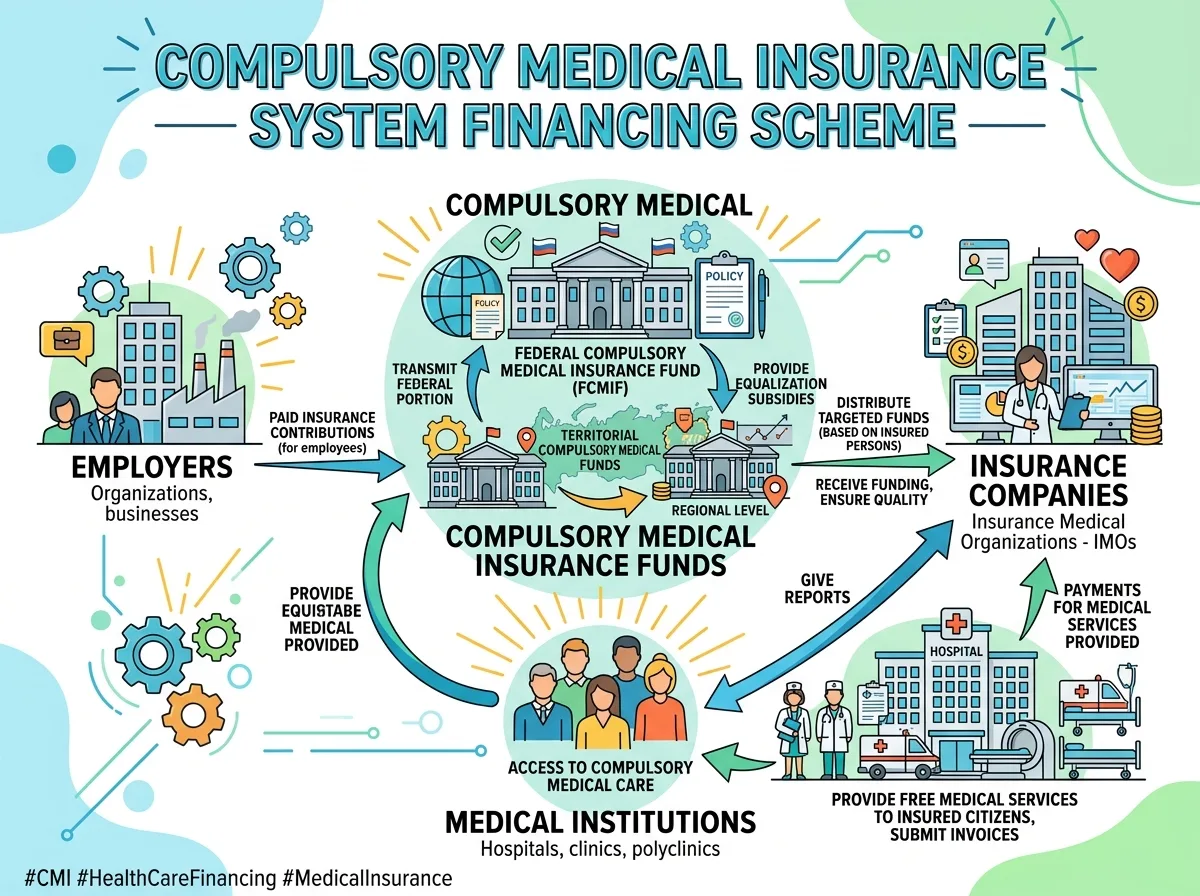
Участники системы ОМС
- —ФФОМС — федеральный регулятор, аккумулирует взносы и устанавливает базовую программу
- —ТФОМС — региональные фонды, формируют территориальные программы
- —СМО — страховые медицинские организации, осуществляют защиту прав застрахованных
- —МО — медицинские организации, оказывают помощь по тарифам ОМС
- —Застрахованные — граждане РФ и иностранцы, имеющие право на полис
Базовая и территориальная программы ОМС: что входит в полис
Базовая программа ОМС определяет минимальный гарантированный перечень медицинских услуг на всей территории России. Регионы вправе расширять его за счёт местного бюджета — это называется территориальной программой. Оба документа ежегодно обновляются Правительством РФ.
| Вид помощи | Базовая программа ОМС | Территориальная программа | ДМС |
|---|---|---|---|
| Первичная медико-санитарная помощь | ✓ | ✓ | ✓ |
| Скорая медицинская помощь | ✓ | ✓ | опционально |
| Специализированная стационарная помощь | ✓ | ✓ | ✓ |
| Высокотехнологичная медицинская помощь (ВМП) | ✓ (перечень) | ✓ (расширенный) | редко |
| Диагностика (МРТ, КТ, УЗИ) | по направлению | по направлению | без очереди |
| Стоматология | базовые услуги | расширенный перечень | полный спектр |
| Санаторно-курортное лечение | — | частично | ✓ |
| Лекарственное обеспечение (амбулаторное) | льготники | льготники | ✓ (по программе) |
ДМС: добровольное медицинское страхование — преимущества и структура
Добровольное медицинское страхование — коммерческий продукт, приобретаемый гражданами самостоятельно или предоставляемый работодателями в рамках социального пакета. ДМС не заменяет ОМС, а дополняет его, расширяя доступ к медицинским услугам повышенного качества.
Корпоративное ДМС
Наиболее распространённый формат. Работодатель оплачивает страховой полис для сотрудников. Расходы до 6% от ФОТ относятся на себестоимость и уменьшают налогооблагаемую базу по налогу на прибыль.
Индивидуальное ДМС
Гражданин самостоятельно выбирает страховую компанию и программу. Стоимость выше корпоративной, но предоставляется налоговый вычет — до 120 000 рублей в год по социальным расходам (ст. 219 НК РФ).
Семейное ДМС
Страхование нескольких членов семьи в рамках одного договора. Как правило, предусматривает более низкую стоимость полиса на человека и единое ведение всей семьи в одной клинике.
Что включают типовые программы ДМС
- Амбулаторно-поликлиническая помощь в частных клиниках без очередей
- Лабораторные исследования и инструментальная диагностика по записи
- Вызов врача на дом и телемедицинские консультации
- Стационарное лечение в палатах повышенной комфортности
- Стоматология (терапия, хирургия, ортодонтия)
- Экстренная медицинская помощь за рубежом (travel)
- Профилактические программы: чек-ап, скрининги, вакцинация
Ориентировочная стоимость полисов ДМС
*Цены ориентировочные, зависят от региона, страховщика и наполнения программы. Актуальны на 2024 год.
Тарифная политика в ОМС: как формируется оплата медицинской помощи
Оплата медицинской помощи в системе ОМС осуществляется по тарифам, утверждённым тарифными соглашениями в субъектах РФ. Федеральный закон и методические рекомендации ФФОМС задают рамки, внутри которых регионы устанавливают конкретные нормативы. Это ключевой управленческий аспект для руководителей медицинских организаций.
Способы оплаты в амбулаторно-поликлиническом звене
- ПГГ За посещение — оплата каждого обращения по единому тарифу. Применяется для профилактических посещений.
- КСГ За законченный случай — оплата всего эпизода лечения. Стимулирует полноту оказания помощи.
- ДУШ Подушевое финансирование — норматив на прикреплённое население. Формирует стимул к профилактике и удержанию пациентов.
Способы оплаты стационарной помощи
- КСГ Клинико-статистические группы — оплата за группу диагнозов по единому нормативу. Основной механизм с 2013 года. В 2024 году действует более 600 КСГ.
- ВМП Высокотехнологичная помощь — финансируется по отдельным нормативам, значительно превышающим стандартные тарифы КСГ.
- ДС Дневной стационар — самостоятельная система КСГ, ориентированная на менее затратные случаи лечения без ночёвки.
Управленческая задача: эффективность vs. доступность
Тарифная система ОМС создаёт для медицинских организаций систему финансовых стимулов. Подушевое финансирование побуждает поликлиники развивать профилактику, КСГ-оплата в стационаре — сокращать длительность госпитализации. Задача менеджера здравоохранения — выстроить внутренние процессы так, чтобы при соблюдении стандартов качества оставаться экономически устойчивой организацией в рамках установленных тарифов.
Сравнение ОМС и ДМС: ключевые различия
Принципиальное различие систем — в правовой природе: ОМС является обязательным социальным страхованием, гарантированным государством, тогда как ДМС — гражданско-правовой договор между страхователем и страховщиком, регулируемый законом об организации страхового дела и Гражданским кодексом РФ.
FAQ: обязательное и добровольное медицинское страхование
Можно ли получить медицинскую помощь без полиса ОМС?
Что делать, если поликлиника отказывает в помощи по полису ОМС?
Как перейти в другую страховую медицинскую организацию?
Совместимы ли ОМС и ДМС — можно ли иметь оба полиса?
Как ОМС финансирует частные медицинские организации?
Освойте экономику здравоохранения на практике
Понимание механизмов ОМС и ДМС — фундамент для эффективного управления медицинской организацией. Наши материалы помогут разобраться в тарифной политике, финансовом планировании и стратегии работы со страховщиками.
Материалы носят информационно-образовательный характер и не являются юридической консультацией